हेलो दोस्तों! मैं हूँ भूषण जलछत्री। अपने इस ब्लॉग The Breakeven Trader पर हम हमेशा रिस्क मैनेजमेंट, ट्रेडिंग साइकोलॉजी और अपनी हार्ड-अर्न कैपिटल (पूंजी) को सुरक्षित रखने की बात करते हैं। शेयर बाजार और क्रिप्टो ट्रेडिंग में तो हम हर एक पैसे का हिसाब रखते ही हैं, लेकिन रोज़मर्रा की जिंदगी में हमारी जेब से होने वाले खर्चों पर भी नज़र रखना बेहद ज़रूरी है
पिछले कुछ दिनों से सोशल मीडिया, व्हाट्सएप ग्रुप्स और न्यूज़ चैनलों पर एक हेडलाइन बहुत तेजी से वायरल हो रही है । हेडलाइन कुछ ऐसी है: “सावधान! 15 अक्टूबर 2026 से ₹2000 से ऊपर के यूपीआई (UPI) ट्रांसफर पर लगेगा 0.4% चार्ज!”
अगर आपके मन में भी यही डर या कन्फ्यूजन है, तो घबराइए मत । आज के इस विस्तृत लेख में हम इस UPI New Rules 2026 के पूरे गणित को बिल्कुल सरल हिंदी में समझेंगे। हम जानेंगे कि सच क्या है, झूठ क्या है, और सबसे ज़रूरी बात—एक ट्रेडर, इन्वेस्टर और आम भारतीय नागरिक के रूप में इसका आपकी जेब पर क्या असर पड़ने वाला है।
KEY POINT
- ग्राहकों के लिए 100% फ्री: आम उपभोक्ताओं से ₹2,000 से ऊपर के UPI पेमेंट पर ₹1 भी एक्स्ट्रा नहीं कटेगा।
- P2P ट्रांसफर बिल्कुल मुफ्त: दोस्तों या परिवार को पैसे भेजने पर कोई चार्ज नहीं लगेगा, चाहे रकम कितनी भी हो।
- सिर्फ मर्चेंट पर 0.4% चार्ज: यह शुल्क केवल बड़े व्यावसायिक भुगतानों पर मर्चेंट (दुकानदार) साइड से कटेगा।
- छोटे दुकानदारों को राहत: महीने में ₹1 लाख तक प्राप्त करने वाले छोटे व्यापारियों के लिए यह नियम लागू नहीं होगा।
- ट्रेडर्स के लिए रियायत: स्टॉक मार्केट और म्यूचुअल फंड में फंड ट्रांसफर पर केवल 0.2% MDR (अधिकतम ₹300) लगेगा।
- जरूरी सेवाओं पर फ्लैट रेट: रेलवे, पेट्रोल और बिजली बिल जैसे भुगतानों पर सिर्फ ₹5 की फ्लैट फीस तय है।
क्या है वायरल खबर और क्यों फैला है भ्रम? (UPI Charges Above 2000 Reality)
सोशल मीडिया पर वायरल हो रहे मैसेजेस में दावा किया जा रहा है कि सरकार और NPCI (National Payments Corporation of India) ने यूपीआई ट्रांजैक्शंस को पूरी तरह से पेड कर दिया है। लोग सोच रहे हैं कि डिजिटल इंडिया का दौर अब खत्म होने वाला है और हर बड़े पेमेंट पर पेनल्टी देनी होगी。
वित्त मंत्रालय (Ministry of Finance) और बैंकों ने यह पूरी तरह साफ किया है कि यूपीआई का मूल ढांचा आम जनता के लिए नहीं बदला है । जो नया नियम 15 अक्टूबर 2026 से लागू होने जा रहा है, वह असल में आम ग्राहकों के लिए नहीं बल्कि मर्चेंट्स (व्यापारियों) के लिए एक नया MDR Framework है । इसलिए, आपको पैनिक करने की बिल्कुल भी ज़रूरत नहीं है।
MDR क्या होता है? समझें मर्चेंट डिस्काउंट रेट का पूरा गणित (UPI MDR Explained in Hindi)
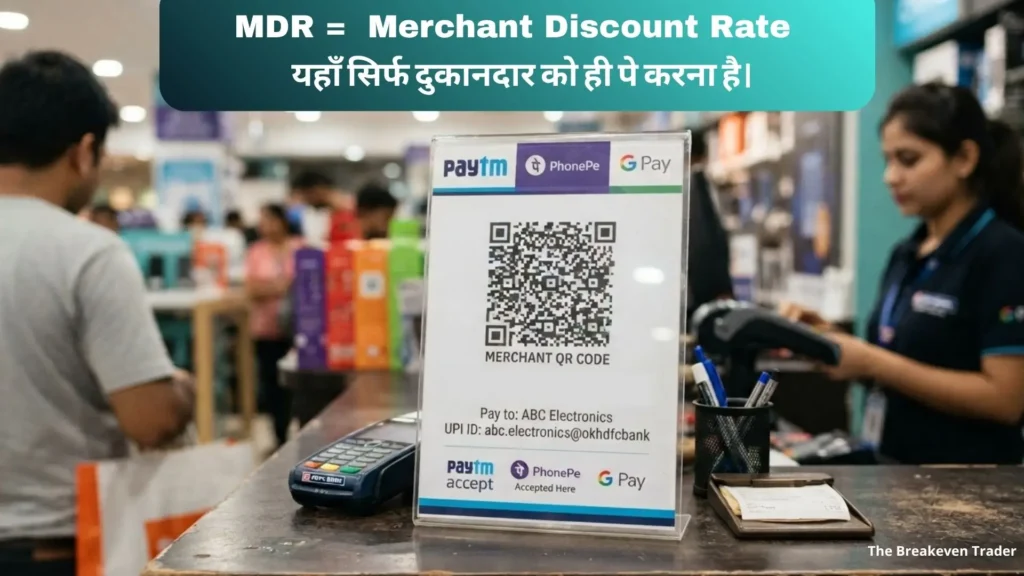
अगर आप इस नए नियम की सच्चाई जानना चाहते हैं, तो आपको सबसे पहले MDR यानी Merchant Discount Rate को गहराई से समझना होगा ।
इसके नाम में ही इसका पूरा रहस्य छुपा है— “मर्चेंट” यानी दुकानदार या व्यापारी ।
सरल शब्दों में कहें तो, जब भी आप किसी दुकान पर जाकर डिजिटल माध्यम (जैसे क्रेडिट कार्ड, डेबिट कार्ड या अब यूपीआई) से पेमेंट करते हैं, तो उस पेमेंट को सुरक्षित तरीके से प्रोसेस करने के लिए बैंकिंग नेटवर्क दुकानदार से एक छोटा सा शुल्क लेता है । इसी शुल्क को MDR कहा जाता है । यह चार्ज कभी भी सीधे ग्राहक (Customer) से नहीं वसूला जाता है ।
- कस्टमर साइड: आपका लेन-देन पूरी तरह सुरक्षित और हमेशा की तरह ₹0 चार्ज पर रहेगा ।
- मर्चेंट साइड: केवल विशिष्ट और योग्य कमर्शियल ट्रांजैक्शंस पर ही 0.4% चार्ज लागू होगा ।
अतः पहला कड़वा सच यही है कि क्यूआर कोड स्कैन करते समय आपके खाते से कोई अतिरिक्त राशि नहीं काटी जाएगी ।
Also Read: शेयर बाजार में ब्रोकरेज और टैक्स का गणित क्या है?
P2P और P2M ट्रांजैक्शन में क्या अंतर है? (UPI P2P Transaction Free vs P2M)
यूपीआई पेमेंट्स मुख्य रूप से दो प्रकार के होते हैं, और नए नियमों के प्रभाव को समझने के लिए इन दोनों के बीच का अंतर जानना आपके लिए बहुत जरूरी है:
P2P (Person-to-Person) ट्रांजैक्शन
जब आप अपने किसी दोस्त, रिश्तेदार या परिवार के सदस्य के बैंक खाते में सीधे यूपीआई आईडी, क्यूआर कोड या फोन नंबर के जरिए पैसे ट्रांसफर करते हैं, तो उसे P2P ट्रांजैक्शन कहते हैं ।
- नया नियम: 15 अक्टूबर 2026 के बाद भी सभी P2P ट्रांजैक्शंस पूरी तरह से मुफ्त (100% FREE) रहेंगे ।
- उदाहरण के लिए, चाहे आप अपने दोस्त को ₹5,000 भेजें, पिताजी को ₹50,000 भेजें या भाई को ₹1,00000 ट्रांसफर करें—आपको ₹1 भी एमडीआर या चार्ज नहीं देना है ।
P2M (Person-to-Merchant) ट्रांजैक्शन
जब आप किसी व्यावसायिक उद्देश्य या खरीदारी के लिए किसी मर्चेंट (दुकानदार, शोरूम, ऑनलाइन वेबसाइट, ऐप आदि) के बिजनेस क्यूआर कोड या मर्चेंट आईडी पर पेमेंट करते हैं, तो उसे P2M ट्रांजैक्शन कहा जाता है ।
- नया नियम: बदलाव सिर्फ और सिर्फ इसी P2M कैटेगरी में हो रहा है, वह भी तब जब एक बार में किया जाने वाला ट्रांजैक्शन ₹2,000 से अधिक का होगा ।
₹2,000 से ऊपर के UPI ट्रांजैक्शन पर मर्चेंट चार्ज की गणना (UPI 0.4 Percent MDR Calculation)
अब बात करते हैं उस 0.4% के आंकड़े की, जिसने इंटरनेट पर तहलका मचा रखा है। अगर कोई ट्रांजैक्शन एलिजिबल मर्चेंट कैटेगरी में ₹2,000 से ऊपर का होता है, तो मर्चेंट एंड पर 0.4% एमडीआर लागू होगा। आइए इसे कुछ लाइव उदाहरणों और नंबर्स से समझते हैं :
उदाहरण 1: ₹3,000 की शॉपिंग करने पर
मान लीजिए आपने किसी बड़े कपड़े के शोरूम से ₹3,000 की खरीदारी की और यूपीआई से पेमेंट किया।
- आपके अकाउंट से कटेंगे: पूरे ₹3,000 (कोई एक्स्ट्रा चार्ज नहीं)।
- शोरूम मालिक (मर्चेंट) पर लगने वाला चार्ज: ₹3,000 का 0.4% = ₹12।
उदाहरण 2: ₹10,000 के इलेक्ट्रॉनिक्स आइटम पर
अगर आपने अपने घर के लिए ₹10,000 का कोई बड़ा इलेक्ट्रॉनिक गैजेट खरीदा और पेमेंट की:
- आपके अकाउंट से कटेंगे: सिर्फ ₹10,000
- मर्चेंट साइड पर लगने वाला एमडीआर: ₹10,000 का 0.4% = ₹40।
उदाहरण 3: ₹50,000 के बड़े भुगतान पर
इसके अलावा, यदि आपने किसी बड़े मर्चेंट को किसी बड़ी सर्विस या प्रोडक्ट के लिए ₹50,000 का भुगतान किया:
- आपके अकाउंट से कटेंगे: ₹50,000
- मर्चेंट साइड पर लगने वाला एमडीआर: ₹50,000 का 0.4% = ₹200
मैक्सिमम कैप रूल क्या है? (₹300 Maximum MDR Limit)
NPCI और सरकार ने बड़े व्यापारियों के व्यापार को सुगम बनाए रखने के लिए एक अपर लिमिट (Maximum Cap) भी तय की है। अगर ट्रांजैक्शन की राशि ₹75,000 या उससे अधिक कितनी भी हो जाती है, तो अधिकतम एमडीआर ₹300 पर ही लॉक (Cap) हो जाएगा। यानी यदि कोई ₹1,00000 या ₹5,00000 का भी बड़ा कमर्शियल ट्रांजैक्शन करता है, तो स्टैंडर्ड एमडीआर ₹300 से ऊपर नहीं जा सकता।
UPI New Rules 2026 Quick Summary Table
डेटा को व्यवस्थित रूप से समझने के लिए नीचे दी गई टेबल को देखें, जिससे आपके सारे डाउट्स एक बार में क्लियर हो जाएंगे:
| ट्रांजैक्शन का प्रकार | लेन-देन की राशि | ग्राहक पर चार्ज (Customer Cost) | मर्चेंट पर चार्ज (MDR Side) |
|---|---|---|---|
| P2P (दोस्त या परिवार को) | कोई भी राशि | ₹0 (पूरी तरह मुफ्त) | ₹0 (पूरी तरह मुफ्त) |
| P2M (छोटे दुकानदार – ₹1 लाख/महीना तक) | कोई भी राशि | ₹0 (पूरी तरह मुफ्त) | ₹0 (पूरी तरह मुफ्त) |
| P2M (सामान्य मर्चेंट) | ₹2,000 तक | ₹0 (पूरी तरह मुफ्त) | ₹0 (पूरी तरह मुफ्त) |
| P2M (योग्य मर्चेंट) | ₹2,000 से ऊपर | ₹0 (पूरी तरह मुफ्त) | 0.4% (अधिकतम ₹300) |
| एसेंशियल सर्विसेज (रेलवे, फ्यूल आदि) | ₹2,000 से ऊपर | ₹0 (पूरी तरह मुफ्त) | ₹5 फ्लैट (Flat Fee) |
| स्टॉक मार्केट & म्यूचुअल फंड | ₹2,000 से ऊपर | ₹0 (पूरी तरह मुफ्त) | 0.2% (अधिकतम ₹300) |
किन्हें मिलेगी राहत? जानें बड़े अपवाद (Small Merchant Exemptions & Essential Services)
सरकार यह भली-भांति जानती है कि भारत की अर्थव्यवस्था की असली रीढ़ हमारे छोटे दुकानदार और रेहड़ी-पटरी वाले हैं। इसलिए इस UPI New Rules 2026 नीति में कुछ बहुत बड़े और महत्वपूर्ण एक्सेप्शंस (अपवाद) रखे गए हैं, ताकि छोटे व्यवसायों पर कोई आंच न आए :
1. छोटे व्यापारियों को पूर्ण सुरक्षा (Small Merchants Exemption)
जो छोटे मर्चेंट ‘P2PM’ कैटेगरी में रजिस्टर्ड हैं और अपने यूपीआई क्यूआर (UPI QR) कोड के जरिए महीने में कुल मिलाकर ₹1 लाख तक की राशि रिसीव करते हैं, उनके लिए यह नियम पूरी तरह लागू नहीं होगा। उनके लिए Zero MDR की नीति जारी रहेगी। इससे आपका लोकल किराना स्टोर, सब्जी वाला या छोटा ठेले वाला यूपीआई पेमेंट्स लेने से कभी पीछे नहीं हटेगा。
2. जरूरी सेवाएं (Essential Services Categories)
दैनिक जीवन से जुड़ी कुछ बेहद महत्वपूर्ण कैटेगरीज को इस 0.4% के सामान्य दायरे से बाहर रखा गया है। इनमें निम्नलिखित सेक्टर्स शामिल हैं :
- भारतीय रेलवे (Railways)
- टेलीकॉम और इंटरनेट बिल (Telecom)
- बीमा (Insurance)
- ईंधन (Fuel – पेट्रोल और डीजल)
- कृषि इनपुट्स (Agricultural Inputs)
इन विशिष्ट सेक्टर्स में यदि आपका ट्रांजैक्शन ₹2,000 से ऊपर का भी होता है (चाहे वह ₹3,000 का हो या ₹30,000 का), तो मर्चेंट साइड पर 0.4% नहीं बल्कि सिर्फ ₹5 फ्लैट एमडीआर लगेगा। मर्चेंट ट्रांजैक्शन वैल्यू में इन स्पेशल कैटेगरीज का हिस्सा बहुत बड़ा है, जिससे मार्केट का एक बड़ा हिस्सा पूरी तरह सुरक्षित रहेगा ।
ट्रेडर्स और इन्वेस्टर्स पर क्या असर होगा? (Stock Market and Mutual Fund UPI Payments)
यदि आप अपने डीमैट अकाउंट (Demat Account) में ट्रेडिंग फंड ऐड करने के लिए, शेयर खरीदने के लिए, स्टॉक ब्रोकर को पेमेंट करने के लिए या म्यूचुअल फंड (Mutual Funds) में एसआईपी (SIP) या लम्पसम इन्वेस्ट करने के लिए यूपीआई का इस्तेमाल करते हैं, तो इसके लिए एक अलग और रियायती नियम बनाया गया है :
- म्यूचुअल फंड और स्टॉक मार्केट ट्रांजैक्शंस के लिए एमडीआर दर को 0.4% से घटाकर आधा यानी सिर्फ 0.2% रखा गया है।
- यहाँ भी मैक्सिमम कैप रूल लागू होगा, जिसके तहत किसी भी परिस्थिति में अधिकतम चार्ज ₹300 से ज्यादा नहीं हो सकता।
- विशेष नोट: यह चार्ज भी आपके ब्रोकर या फंड हाउस के एंड पर प्रोसेस होगा। आपके खुद के बैंक अकाउंट से फंड ट्रांसफर करते समय कोई अतिरिक्त कटौती बिल्कुल नहीं होगी。
Also Read: ट्रेडिंग के लिए सही पोजीशन साइजिंग कैसे तय करें?
अचानक यूपीआई को पेड करने की ज़रूरत क्यों पड़ी? (Why UPI Needs a Sustainable Model)
पिछले कई सालों से हम सभी यूपीआई का इस्तेमाल बिल्कुल मुफ्त में कर रहे हैं। तो अचानक 2026 में आकर इस प्रकार के शुल्क ढांचे की आवश्यकता क्यों महसूस हुई? इसके पीछे शुद्ध रूप से प्रैक्टिकल इकोनॉमिक्स और इंफ्रास्ट्रक्चर कॉस्ट का गणित है।
गवर्नमेंट और इंडस्ट्री एक्सपर्ट्स का कहना है कि भले ही यूपीआई एंड-यूज़र (कस्टमर) के लिए फ्री दिखाई देता है, लेकिन इस विशाल नेटवर्क को चौबीसों घंटे बिना किसी रुकावट के चलाना मुफ्त नहीं है। हर एक सिंगल ट्रांजैक्शन के पीछे निम्नलिखित इंफ्रास्ट्रक्चर काम करता है:
- बैंकों के बड़े कोर-बैंकिंग सर्वर्स
- हाई-स्पीड पेमेंट स्विचेस
- एडवांस्ड फ्रॉड डिटेक्शन सिस्टम्स (सुरक्षा के लिए)
- साइबर सिक्योरिटी और डेटा प्रोटेक्शन लेयर्स
- कस्टमर सपोर्ट और निरंतर अपग्रेड होने वाली टेक्नोलॉजी
एक अनुमान के मुताबिक, भारत के इस विशाल यूपीआई इंफ्रास्ट्रक्चर को सुचारू रूप से मेंटेन करने की सालाना लागत (Annual Cost) करीब ₹15,000 करोड़ है! आज अकेले किसी एक महीने का डेटा देखें, तो भारत में 2400 करोड़ से ज्यादा के यूपीआई ट्रांजैक्शंस हो रहे हैं!
यूपीआई अब सिर्फ एक पेमेंट ऐप नहीं, बल्कि देश की इकॉनमी का डिजिटल हाईवे (Basic Infrastructure) बन चुका है। इसलिए सरकार का नया मॉडल यह कहता है: “आम आदमी की छोटी पेमेंट्स और P2P ट्रांसफर को पूरी तरह फ्री रखिए, लेकिन बड़े कमर्शियल और व्यावसायिक ट्रांजैक्शंस से थोड़ा रेवेन्यू जनरेट करके इस पूरे इकोसिस्टम को फाइनेंशियली आत्मनिर्भर (Sustainable) बनाइए।”
इसी कारणवश रोज़मर्रा के लगभग 95% से ज्यादा मर्चेंट ट्रांजैक्शंस पर इसका कोई सीधा असर नहीं पड़ेगा。
नीति के 3 मुख्य पहलू और चिंताएं (Critical Concerns Around UPI New Policy)
एक निष्पक्ष ट्रेडर के रूप में, हमें सिक्के के दोनों पहलुओं को देखना चाहिए। इस नई पॉलिसी के आने से मार्केट में तीन बड़ी चिंताएं और आलोचनाएं (Criticisms) भी सामने आ रही हैं, जिन पर विचार करना बेहद ज़रूरी है :
₹2,000 का थ्रेशहोल्ड बहुत कम है
आलोचकों का पहला सवाल यह है कि आज के समय में ₹2,000 की लिमिट प्रैक्टिकल तौर पर काफी कम लगती है। शहरी इलाकों (Urban Consumers) में यदि एक सामान्य मिडल-क्लास परिवार वीकेंड पर डिनर के लिए जाता है, महीने का ग्रोसरी (राशन) का बिल भरता है, डॉक्टर की फीस देता है, या नॉर्मल कपड़े-इलेक्ट्रॉनिक्स खरीदता है, तो बिल आसानी से ₹2,000 के पार चला जाता है। ऐसे में इस थ्रेशहोल्ड को ‘हाई-वैल्यू’ ट्रांजैक्शन कहना थोड़ा मुश्किल है।
लागत का इनडायरेक्टली ग्राहकों तक पहुँचना (Indirect Cost Shift)
भले ही आधिकारिक तौर पर एमडीआर मर्चेंट साइड पर है और ग्राहकों से सीधे पैसे नहीं लिए जा सकते, लेकिन प्रैक्टिकल इकोनॉमिक्स का नियम कुछ और कहता है। जब भी किसी बिजनेस की रनिंग कॉस्ट (आवृत्ति लागत) बढ़ती है, तो मर्चेंट अपने प्रॉफिट मार्जिन को बचाने के लिए उस खर्च को कहीं न कहीं एडजस्ट करता है। हो सकता है कि आने वाले समय में बड़े मर्चेंट्स प्रोडक्ट्स की कीमतों में इसे अप्रत्यक्ष (Indirectly) रूप से जोड़ दें, या मिलने वाले डिस्काउंट्स और ऑफर्स को कम कर दें।
कैश (नकद लेन-देन) को अनजाने में बढ़ावा मिलना
यूपीआई की सबसे बड़ी ताकत यह थी कि यह व्यापारियों के लिए पूरी तरह से कॉस्ट-फ्री और बेहद आसान था। लेकिन अब, यदि कोई ग्राहक दुकान से ₹10,000 का सामान लेता है और नकद (Cash) भुगतान करता है, तो दुकानदार को कोई प्रोसेसिंग फीस नहीं देनी होगी, वहीं अगर वह यूपीआई लेता है, तो उसे एमडीआर देना होगा।
यह बदलाव कुछ मर्चेंट्स को दोबारा ‘कैश प्रेफर’ करने के लिए उकसा सकता है, जो हमारे कैशलेस इकॉनमी के व्यापक उद्देश्य के विपरीत एक गलत इंसेंटिव (Wrong Incentive) खड़ा कर सकता है।
हालाँकि, सांख्यिकीय रूप से देखा जाए तो इस दायरे में केवल 10% के आसपास बड़े कमर्शियल मर्चेंट्स ही आएंगे, और देश के लगभग 90% छोटे लेन-देन इससे पूरी तरह बाहर रहेंगे।
यदि आप पढ़ने के बजाय इस पूरे नियम को आरजे रौनक के मजेदार और आसान वीडियो विश्लेषण के जरिए समझना चाहते हैं, तो नीचे दिए गए वीडियो लिंक पर क्लिक करके देख सकते हैं:
👉 यहाँ क्लिक करें: क्या है UPI का नया MDR Rule, किसकी जेब से जाएगा पैसा?
The Breakeven Trader Verdic
- यूपीआई आम ग्राहकों के लिए बंद या पेड नहीं हो रहा है, आपका हर ट्रांजैक्शन पहले की तरह बिल्कुल मुफ्त रहेगा
- 15 अक्टूबर 2026 से ₹2,000 से ऊपर के कुछ चुनिंदा मर्चेंट पेमेंट्स पर 0.4% MDR लगेगा, जो केवल दुकानदार (व्यापारी) को देना होगा।
- सभी P2P पेमेंट्स (दोस्तों को ट्रांसफर), छोटे दुकानदार और रोज़मर्रा की अधिकांश छोटी पेमेंट्स इस नियम से पूरी तरह मुक्त रहेंगी।
इस नए यूपीआई नियम और एमडीआर ढांचे पर आपकी क्या राय है? क्या आपको लगता है कि इससे बाजार में दोबारा कैश का चलन बढ़ेगा? मुझे नीचे कमेंट सेक्शन में बिंदास लिखकर जरूर बताएं !
ट्रेडिंग सीखते रहिए, रिस्क को मैनेज करते रहिए और अपनी कैपिटल को सुरक्षित रखिए!
बाजार जोखिम चेतावनी (Disclaimer): प्रतिभूति बाजार (Securities Market) और वित्तीय नियमों में निवेश/बदलाव बाजार के जोखिमों के अधीन हैं। मैं कोई SEBI-रजिस्टर्ड सलाहकार नहीं हूँ। यहाँ साझा की गई जानकारी केवल शैक्षणिक (Educational) और जागरूकता के उद्देश्यों के लिए है। किसी भी वित्तीय निर्णय को लेने से पहले अपने वित्तीय सलाहकार से परामर्श अवश्य करें। पूरी जानकारी के लिए हमारे Disclaimer पेज को पढ़ें।
FAQs
Ans: बिल्कुल नहीं। आम ग्राहकों (Users) के लिए यूपीआई पेमेंट्स 100% मुफ्त रहेंगे। अगर आप ₹2,000 से ऊपर की भी कोई खरीदारी करते हैं, तो आपके बैंक अकाउंट से कोई अतिरिक्त शुल्क या चार्ज नहीं काटा जाएगा।
Ans: यह नया 0.4% शुल्क MDR (Merchant Discount Rate) के रूप में केवल मर्चेंट्स (व्यापारियों और दुकानदारों) को देना होगा। यह नियम भी सिर्फ उन बड़े मर्चेंट्स पर लागू होगा जो ₹2,000 से अधिक का सिंगल डिजिटल पेमेंट रिसीव करेंगे।
Ans: नहीं, बिल्कुल नहीं। सभी P2P (Person-to-Person) ट्रांजैक्शंस पूरी तरह फ्री हैं। यदि आप अपने दोस्तों, रिश्तेदारों या किसी भी व्यक्तिगत बैंक खाते में सीधे पैसे ट्रांसफर करते हैं, तो राशि चाहे कितनी भी हो, ₹1 भी चार्ज नहीं लगेगा।
Ans: ट्रेडर्स और इन्वेस्टर्स के लिए राहत की बात यह है कि स्टॉक मार्केट और म्यूचुअल फंड ट्रांजैक्शंस के लिए मर्चेंट शुल्क को घटाकर आधा यानी सिर्फ 0.2% रखा गया है, जिसमें अधिकतम चार्ज की सीमा (Maximum Cap) ₹300 निर्धारित की गई है।
Ans: हाँ, बिल्कुल। जो छोटे व्यापारी महीने में ₹1 लाख तक का यूपीआई पेमेंट लेते हैं, उनके लिए यह पूरी तरह मुफ्त है। इसके अलावा रेलवे, पेट्रोल-डीजल (Fuel), और यूटिलिटी बिल जैसी आवश्यक सेवाओं पर 0.4% के बजाय सिर्फ ₹5 का फ्लैट चार्ज लगेगा।