क्या आप भी बिना किसी मार्केट रिस्क के एक सुरक्षित और बड़ा फंड तैयार करना चाहते हैं? जब बात सुरक्षित निवेश की आती है, तो भारत में PPF यानी Public Provident Fund को सबसे भरोसेमंद माना जाता है. लेकिन क्या आप जानते हैं कि पीपीएफ सिर्फ एक टैक्स बचाने का जरिया नहीं है, बल्कि यह आपको जीवनभर के लिए टैक्स-फ्री पेंशन (Tax-Free Pension) भी दे सकता है?
ज्यादातर लोग PPF को केवल 15 साल की एक साधारण सरकारी स्कीम मानकर छोड़ देते हैं . लेकिन अगर सही रणनीति अपनाई जाए, तो बिना किसी रिस्क के इससे हर महीने एक निश्चित और शानदार रेगुलर इनकम जनरेट की जा सकती है .
हेलो दोस्तों! मैं हूँ भूषण जलछत्री। अपने इस ब्लॉग The Breakeven Trader पर आप सभी का स्वागत है। आज के इस फाइनेंशियल केस स्टडी में हम पीपीएफ से जुड़े उन सीक्रेट्स और नियमों को डिकोड करेंगे, जिन्हें समझकर आप अपने लिए एक परमानेंट टैक्स-फ्री वेल्थ खड़ी कर सकते हैं .
पीपीएफ (Public Provident Fund) क्या है?
Public Provident Fund (PPF) भारत सरकार द्वारा चलाई जाने वाली एक बेहद लोकप्रिय और सुरक्षित स्मॉल सेविंग्स स्कीम है . यह स्कीम उन लोगों के लिए सबसे बेस्ट है जो मार्केट के उतार-चढ़ाव (जैसे स्टॉक मार्केट या म्यूचुअल फंड) से दूर रहकर 100% सुरक्षित रिटर्न चाहते हैं .
यह एक डबल बोनांजा स्कीम है :
- यह आपके पैसे को पूरी सुरक्षा के साथ बढ़ाता है.
- यह ओल्ड टैक्स रिजीम (Old Tax Regime) के तहत आपकी बड़ी टैक्स सेविंग्स भी करवाता है.
PPF Account खोलने के लिए जरूरी नियम और योग्यता
पीपीएफ खाते को शुरू करना बेहद आसान है और इसके नियम काफी फ्लेक्सिबल हैं :
- कौन खोल सकता है: कोई भी भारतीय नागरिक (Indian Citizen) पीपीएफ अकाउंट खुलवा सकता है.
- उम्र की सीमा: खाता खुलवाने के लिए उम्र की कोई न्यूनतम या अधिकतम सीमा तय नहीं है . आप अपने नाबालिग बच्चों के नाम पर भी इसे खोल सकते हैं.
- कहाँ खुलवाएं: आप किसी भी सरकारी या प्राइवेट बैंक (जैसे SBI, ICICI, PNB) या नजदीकी पोस्ट ऑफिस (Post Office) में जाकर ऑफलाइन या ऑनलाइन नेटबैंकिंग के जरिए इसे खोल सकते हैं.
- जरूरी डाक्यूमेंट्स: अकाउंट ओपनिंग फॉर्म के साथ एक पासपोर्ट साइज फोटोग्राफ, पैन कार्ड (PAN Card) और आधार कार्ड (Aadhar Card) की कॉपी चाहिए होती है .
- इन्वेस्टमेंट लिमिट: आप एक फाइनेंशियल ईयर में न्यूनतम ₹500 और अधिकतम ₹1,50,000 (1.5 लाख रुपये) तक जमा कर सकते हैं .
पीपीएफ को क्यों कहते हैं ‘No Risk, No Tax, No Tension’ स्कीम?
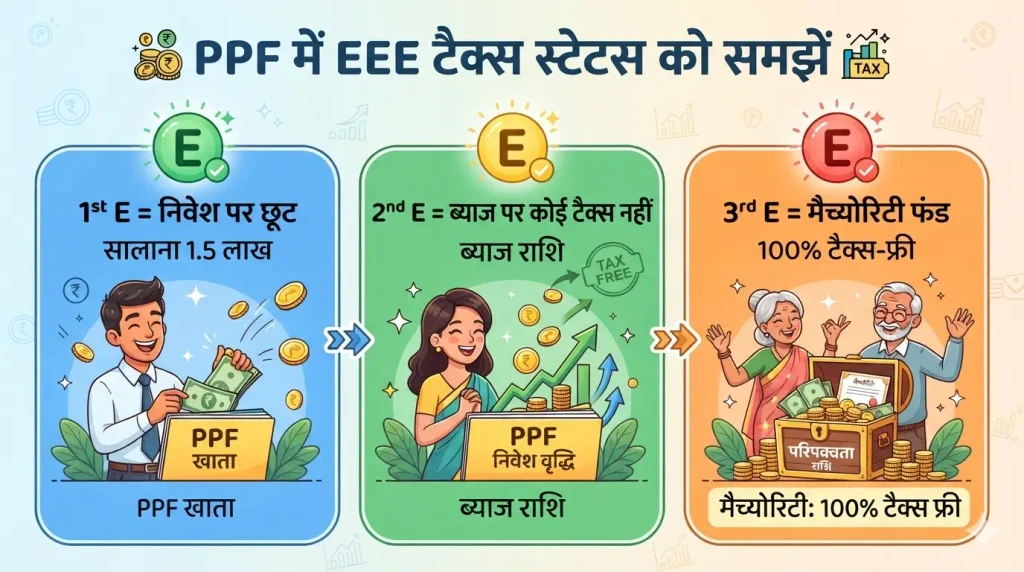
फाइनेंशियल एक्सपर्ट्स अक्सर पीपीएफ को ‘No Risk, No Tax, No Tension’ फॉर्मूला आधारित स्कीम कहते हैं . इसके पीछे तीन मुख्य कारण हैं:
1. No Risk (सोवरेन गारंटी)
जब आप पीपीएफ में निवेश करते हैं, तो आपका पैसा किसी बैंक या कॉर्पोरेट कंपनी के पास नहीं, बल्कि सीधे भारत सरकार (Government of India) के पास जाता है. सरकार इस पैसे पर आपको सोवरेन गारंटी (Sovereign Guarantee) देती है . इसका मतलब है कि देश के बड़े से बड़े बैंक डिफॉल्ट कर सकते हैं, लेकिन आपका पीपीएफ का पैसा कभी नहीं डूबेगा .
2. No Tax (EEE का जादू)
पीपीएफ भारत की उन चुनिंदा निवेश योजनाओं में शामिल है जो EEE (Exempt, Exempt, Exempt) कैटेगरी में आती हैं .
- पहला Exempt: सेक्शन 80C के तहत सालाना ₹1.5 लाख तक के निवेश पर टैक्स में पूरी छूट मिलती है .
- दूसरा Exempt: हर साल मिलने वाले ब्याज (Interest) पर सरकार ₹1 का भी टैक्स नहीं लेती .
- तीसरा Exempt: 15 साल बाद मैच्योरिटी के समय मिलने वाली पूरी रकम और उसपर कमाया गया कुल ब्याज पूरी तरह से टैक्स-फ्री होता है.
3. No Tension (मार्केट लिंक्ड उतार-चढ़ाव से मुक्ति)
म्यूचुअल फंड या शेयर्स की तरह पीपीएफ की वैल्यू रोज ऊपर-नीचे नहीं होती. इसमें आपको पूरी प्रेडिक्टेबिलिटी मिलती है . आप एडवांस में ही गणना कर सकते हैं कि निश्चित समय के बाद आपके हाथ में कितना फंड आएगा. इसलिए निवेशक को इसमें कभी भी कोई मानसिक टेंशन नहीं होती .
Also Read: 55 की उम्र में बिना खुद के घर के सुरक्षित निवेश कैसे करें? (4 गोल्डन रूल्स)
क्या पीपीएफ का बदलता ब्याज दर (Interest Rate) एक रिस्क है?
वर्तमान समय में पीपीएफ पर 7.1% का सालाना ब्याज मिल रहा है, जिसकी समीक्षा सरकार हर तिमाही (Quarterly) करती है . इतिहास में एक समय ऐसा भी था जब पीपीएफ पर 12% तक का ब्याज मिलता था. ऐसे में कई लोगों को लगता है कि गिरता हुआ ब्याज दर इसके रिटर्न को प्रभावित करता है .
लेकिन एक्सपर्ट्स के मुताबिक, इसे रिस्क नहीं बल्कि रीइन्वेस्टमेंट रिस्क (Reinvestment Risk) कहा जाता है, जो हर फिक्स्ड इनकम स्कीम में होता है. इसे समझने के लिए हमें महंगाई दर (Inflation) और रिटर्न के गणित को देखना होगा:
- रिलेटिव टर्म्स का खेल: जब पीपीएफ पर 12% ब्याज मिलता था, तब देश में महंगाई दर भी 11% से 13% के आसपास हुआ करती थी . आज अगर ब्याज दर 7.1% है, तो देश में महंगाई भी घटकर करीब 4.5% पर आ चुकी है.
- महंगाई को बीट करना: पिछले 30 सालों के डेटा को देखें, तो पीपीएफ ने 24 सालों तक महंगाई दर से कहीं ज्यादा रिटर्न दिया है . यानी कि यह स्कीम लगातार आपके पैसे की परचेजिंग पावर को बढ़ाते हुए रियल वेल्थ क्रिएट करती है .
15 साल का लॉक-इन पीरियड: क्या यह वाकई एक ‘ब्लैक बॉक्स’ है?
पीपीएफ का मैच्योरिटी पीरियड 15 साल का होता है . इस लंबे समय के कारण कई लोग इसमें पैसा फंसाने से डरते हैं. लेकिन पीपीएफ कोई ब्लैक बॉक्स नहीं है जहाँ से एमरजेंसी में पैसा निकाला ही न जा सके .
सरकार इसमें कुछ विशेष शर्तों के तहत लिक्विडिटी की सुविधा देती है :
- लोन की सुविधा: आप अपने पीपीएफ बैलेंस पर बेहद कम ब्याज दर पर लोन ले सकते हैं.
- पार्शियल विथड्रॉल (आंशिक निकासी): खाता खोलने के 5 से 6 साल पूरे होने के बाद आप बच्चों की हायर एजुकेशन, खुद के घर के निर्माण या किसी गंभीर बीमारी के इलाज के लिए कुछ पैसा निकाल सकते हैं .
- फोरक्लोजर: अगर कोई निवेशक NRI (Non-Resident Indian) बन जाता है, तो वह 5 साल के बाद इस अकाउंट को पूरी तरह बंद भी करा सकता है .
15 साल के बाद आपके पास क्या ऑप्शंस होते हैं?
जब आपका पीपीएफ अकाउंट अपने 15 साल पूरे कर लेता है, तो सरकार आपको मुख्य रूप से तीन विकल्प देती है:
ऑप्शन 1: अकाउंट क्लोजर और फुल विथड्रॉल
आप सीधे अपने बैंक या पोस्ट ऑफिस जाकर अकाउंट बंद करने का फॉर्म भर सकते हैं. ऐसा करने पर आपके 15 साल का पूरा कलेक्टेड फंड आपके सेविंग्स अकाउंट में ट्रांसफर कर दिया जाता है, जिसे आप घर ले जा सकते हैं .
ऑप्शन 2: बिना नया निवेश किए एक्सटेंशन (Extension Without Contribution)
यदि आपको मैच्योरिटी के समय पैसों की जरूरत नहीं है, तो आप अपने खाते को अगले 5-5 साल के ब्लॉक में बढ़ा सकते हैं . इसमें आपको ₹1 भी नया जमा करने की जरूरत नहीं होती, फिर भी आपके पूरे कॉर्पस पर तत्कालीन ब्याज दर (जैसे 7.1%) के हिसाब से टैक्स-फ्री इंटरेस्ट जुड़ता रहता है.
ऑप्शन 3: नए निवेश के साथ एक्सटेंशन (Extension With Contribution)
इस विकल्प में आप 5 साल के ब्लॉक के लिए खाता बढ़ाते हैं और हर साल उसमें नया कंट्रीब्यूशन (न्यूनतम ₹500 या अधिकतम ₹1.5 लाख) भी जारी रखते हैं .
महत्वपूर्ण नोट: आपको मैच्योरिटी के आखिरी साल के भीतर ही यह डिसाइड करके बैंक को फॉर्म देना होता है कि आप कौन सा ऑप्शन चुन रहे हैं. एक बार ऑप्शन चुनने के बाद आप उसे बीच में बदल नहीं सकते.
पीपीएफ से लाइफ-लॉन्ग टैक्स-फ्री पेंशन कैसे बनाएं? (कैलकुलेशन समझें)

आइए अब समझते हैं उस जादुई तरीके को जिससे पीपीएफ आपको लाइफ-लॉन्ग टैक्स-फ्री पेंशन दे सकता है .
मान लेते हैं कि आप हर साल पीपीएफ खाते में अधिकतम ₹1,50,000 (1.5 लाख रुपये) जमा करते हैं और मौजूदा ब्याज दर 7.1% को हम स्थिर मान लेते हैं :
- 15 साल का कुल निवेश: ₹2,250,000 (साढ़े बाईस लाख रुपये) .
- 15 साल बाद मैच्योरिटी कॉर्पस: लगभग ₹4,068,000 (40.68 लाख रुपये) .
अब असली खेल शुरू होता है! यदि आप इस ₹40.68 लाख को निकालते नहीं हैं और इसे ‘Extension Without Contribution’ (बिना नए निवेश के एक्सटेंशन) मोड में डाल देते हैं, तो यह खाता आपको हर साल बिना प्रिंसिपल अमाउंट को छुए भारी ब्याज देगा:
- सालाना ब्याज की कमाई: ₹40.68 लाख का 7.1% होता है लगभग ₹288,000 (दो लाख अठासी हजार रुपये) .
- मंथली एवरेज पेंशन: इसे अगर 12 महीनों में बांटकर देखें, तो यह हर महीने ₹24,000 की रेगुलर पेंशन के बराबर बैठता है .
सरकार के नियमों के अनुसार, विदाउट कंट्रीब्यूशन एक्सटेंशन को आप लाइफ-लॉन्ग (जीवनभर) जितनी बार चाहें 5-5 साल के ब्लॉक में आगे बढ़ा सकते हैं ). इसका मतलब है कि आपका ₹40.68 लाख का फंड वैसे का वैसा ही सुरक्षित रहेगा और आपको हर साल ₹2.88 लाख का टैक्स-फ्री ब्याज लाइफ टाइम मिलता रहेगा. आप इस ब्याज को हर साल अपने खर्चों के लिए निकाल सकते हैं.
Also Read: Crypto Tax in India : क्रिप्टो ट्रेडिंग पर टैक्स का पूरा गणित (Easy Guide)
एक्सटेंशन के दौरान पैसा निकालने के क्या नियम हैं?
अगर आपने 15 साल बाद अपने पीपीएफ अकाउंट को एक्सटेंड किया है और बीच में पैसों की जरूरत पड़ जाए, तो उसके लिए नियम इस प्रकार हैं :
- बिना कंट्रीब्यूशन वाले अकाउंट में: नियम बेहद आसान हैं . आप 5 साल के ब्लॉक के दौरान जब चाहें कितना भी पैसा निकाल सकते हैं, यहाँ तक कि 100% फंड भी विथड्रॉ कर सकते हैं . शर्त बस इतनी है कि आप साल में केवल एक ही बार विथड्रॉल कर सकते हैं .
- कंट्रीब्यूशन वाले अकाउंट में: इसमें लिक्विडिटी थोड़ी सीमित होती है . आप एक्सटेंशन पीरियड की शुरुआत में मौजूद कुल बैलेंस का अधिकतम 60% तक ही विथड्रॉ कर सकते हैं, पूरा 100% फंड नहीं निकाल सकते .
पीपीएफ निवेश में लोग कौन सी 3 बड़ी गलतियां करते हैं?
ज्यादातर भारतीय निवेशक पीपीएफ का पूरा फायदा सिर्फ इसलिए नहीं उठा पाते क्योंकि वे ये तीन सामान्य गलतियां करते हैं :
- 15 साल को बहुत लंबा समझना: लोग सोचते हैं कि 15 साल बहुत बड़ा समय है . लेकिन वे यह भूल जाते हैं कि रिटायरमेंट प्लानिंग के लिए समय की ही सबसे ज्यादा जरूरत होती है . यह समय वैसे भी बीत जाना है, इसलिए शुरुआत से ही इसमें बने रहना समझदारी है.
- मैच्योरिटी पर अकाउंट बंद कर देना: 15 साल पूरे होते ही लोग एक्साइटमेंट में पूरा पैसा निकालकर कहीं और खर्च कर देते हैं या स्टॉक मार्केट में लगा देते हैं . जबकि असल कंपाउंडिंग का जादू तो 15 साल के बाद एक्सटेंशन पीरियड में शुरू होता है .
- लिमिट को पूरा न करना: लोग पीपीएफ में सालाना ₹10,000 या ₹20,000 डालकर छोड़ देते हैं . यदि आपकी फाइनेंशियल कैपेसिटी इजाजत देती है, तो आपको इसकी ₹1.5 लाख की अधिकतम लिमिट को पूरा एग्जॉस्ट (उपयोग) करना चाहिए .
SBI FD बनाम PPF: कौन है सबसे बेहतर?

कई लोग सोचते हैं कि अगर कोई बैंक जैसे SBI अपनी FD पर 10% का ब्याज देने लगे, तो क्या वो पीपीएफ से बेहतर होगा?
इसका जवाब है— नहीं, तब भी PPF ही बेस्ट रहेगा!
मान लेते हैं कि बैंक आपको 10% का शानदार ब्याज दे रहा है . लेकिन जब आप 30% के हाइएस्ट टैक्स ब्रैकेट में आते हैं, तो उस 10% के रिटर्न पर टैक्स कटने के बाद आपके हाथ में नेट रिटर्न सिर्फ 7% ही बचेगा . दूसरी तरफ, पीपीएफ का 7.1% पूरी तरह से टैक्स-फ्री होता है, इसलिए इसका इफेक्टिव रिटर्न हमेशा एफडी से ज्यादा बैठता है.
आज मार्केट में सरकार के जो खुद के टैक्स-फ्री बॉन्ड्स (Tax-Free Bonds) मौजूद हैं, वे केवल 5.1% का रिटर्न दे रहे हैं. ऐसे में सरकार का आम जनता को पीपीएफ पर 7.1% का फिक्स्ड रिटर्न देना किसी सुनहरे अवसर से कम नहीं है .
क्या आपको पीपीएफ में इन्वेस्ट करना चाहिए?
चाहे आप एक यंग प्रोफेशनल हों जो महीने के ₹5,000 या ₹10,000 से अपनी निवेश यात्रा शुरू कर रहा है, या फिर एक स्थापित बिजनेसमैन— पीपीएफ अकाउंट हर किसी के फाइनेंशियल पोर्टफोलियो में जरूर होना चाहिए .
फाइनेंशियल प्लानिंग का एक थंब रूल हमेशा याद रखें: सबसे पहले इंश्योरेंस (Insurance), फिर पीपीएफ (PPF) और उसके बाद एसआईपी (SIP/Stock Market) ). यह रणनीति आपके पोर्टफोलियो को स्टेबिलिटी और सुरक्षा दोनों प्रदान करेगी .
तो दोस्तों, क्या आपने अपना पीपीएफ अकाउंट खोला है? और क्या आप इसे 15 साल के बाद लाइफ-लॉन्ग पेंशन के लिए एक्सटेंड करने वाले हैं? अपने विचार मुझे नीचे कमेंट बॉक्स में जरूर बताएं!
बाजार जोखिम चेतावनी: शेयर बाजार, कमोडिटी या कोई भी फिक्स्ड इनकम निवेश करने से पहले अपने फाइनेंशियल एडवाइजर से सलाह जरूर लें. यह आर्टिकल केवल एजुकेशनल परपज के लिए है.
Also Read: 10 Fake Assets जो आपको चुपके से गरीब बना रहे हैं! (अमीर दिखने का असली सच)
FAQs
Ans. नहीं, पीपीएफ का मैच्योरिटी पीरियड 15 साल का होता है। हालांकि, आप विशेष आपातकालीन स्थितियों (जैसे गंभीर बीमारी या बच्चों की उच्च शिक्षा) में खाता खोलने के 5 साल बाद आंशिक निकासी (Partial Withdrawal) कर सकते हैं।
Ans. आप एक फाइनेंशियल ईयर (वित्तीय वर्ष) में पीपीएफ अकाउंट में न्यूनतम ₹500 और अधिकतम ₹1,500,000 (1.5 लाख रुपये) तक जमा कर सकते हैं। आप यह राशि एक बार में या किश्तों में जमा कर सकते हैं।
Ans. मैच्योरिटी के बाद आपके पास 3 विकल्प होते हैं: आप पूरा पैसा निकाल सकते हैं, बिना नया पैसा जमा किए इसे अगले 5 साल के लिए बढ़ा सकते हैं, या नया निवेश जारी रखते हुए इसे 5-5 साल के ब्लॉक में जीवनभर के लिए आगे बढ़ा सकते हैं।
Ans. पीपीएफ पर मिलने वाला सालाना ब्याज और मैच्योरिटी की पूरी रकम 100% टैक्स-फ्री होती है। यह योजना EEE (Exempt, Exempt, Exempt) कैटेगरी में आती है, इसलिए इस पर ₹1 का भी टैक्स नहीं लगता।