हेलो दोस्तों! मैं हूँ भूषण जलछत्री। अपने इस ब्लॉग The Breakeven Trader पर आप सभी का स्वागत है। क्या आप जानते हैं कि रिस्क मैनेजमेंट और पैसे का यह खेल सिर्फ ट्रेडिंग स्क्रीन तक ही सीमित नहीं है? हमारे भारत के ट्रेडिशनल बिजनेस, खासकर Marwari Business Secrets सदियों से पैसे के मैनेजमेंट और साइकोलॉजी के सबसे बड़े मास्टर रहे हैं।
जब भी कोई आम दुकानदार किसी ग्राहक को उधार माल देता है, तो उसे डर रहता है कि कहीं उसका पैसा डूब न जाए। आम दुकानदारों के लिए उधार का मतलब है—भारी जोखिम (Risk)।
लेकिन एक चतुर मारवाड़ी व्यापारी के लिए सही तरीके से दिया गया उधार कोई नुकसान नहीं, बल्कि एक ऐसी Business Strategy है जो कस्टमर को बार-बार उसकी दुकान पर वापस लाती है।
क्या उधार देना बिजनेस के लिए जहर है या अमृत? (The Core Psychology)
जरा इमेजिन कीजिए, एक छोटी सी मार्केट में दो दुकानदार हैं। दोनों एक जैसा सामान बेचते हैं, दोनों की दुकान लगभग एक जैसी है और दोनों के पास आसपास के कस्टमर्स भी लगभग बराबर हैं।
लेकिन पहला दुकानदार कस्टमर से कहता है—”सामान चाहिए तो पहले नकद पेमेंट कीजिए”।
वहीं, दूसरा मारवाड़ी दुकानदार अपने पुराने कस्टमर से मुस्कुराकर कहता है—”भाईसाहब, सामान ले जाइए, हिसाब महीने के आखिर में कर देना”।
अब आप खुद सोचिए, एक आम कस्टमर किस दुकान पर बार-बार जाना पसंद करेगा? ज़ाहिर है, दूसरी दुकान पर!
यहाँ से शुरू होती है उधार की पहली पावर—कस्टमर ट्रस्ट (Customer Trust) और लॉयल्टी। लेकिन बिजनेस में उधार देने का मतलब यह बिल्कुल नहीं है कि आप आंख बंद करके हर राह चलते व्यक्ति को सामान दे दें।
असल मारवाड़ी स्ट्रेटजी यह है कि: किसे उधार देना है, कितना देना है, और कब तक के लिए देना है?
भरोसे का गणित: उधार सिर्फ चेहरे पर नहीं, ‘डेटा’ पर दिया जाता है

ट्रेडिंग की तरह बिजनेस में भी बिना डेटा के कोई फैसला नहीं लिया जाता।
मान लीजिए कोई कस्टमर पिछले 3 साल से आपकी दुकान से राशन या सामान खरीद रहा है। वह हर महीने समय पर पेमेंट करता है, कभी-कभी भले ही थोड़ा लेट हो जाए लेकिन वह पूरा पैसा चुका देता है। एक मारवाड़ी व्यापारी के लिए इस कस्टमर की यह Payment History एक बहुत ही कीमती ‘बिजनेस डेटा’ बन जाती है।
अब अगर वही कस्टमर अचानक किसी महीने ₹20,000 या ₹50,000 का बड़ा सामान उधार मांगता है, तो दुकानदार के पास फैसला लेने के लिए पुराना ट्रैक रिकॉर्ड मौजूद होता है।
KEY POINT: उधार कभी भी सिर्फ चेहरे या मीठी बातों को देखकर नहीं दिया जाता, बल्कि भरोसे के साथ-साथ कस्टमर की पेमेंट हिस्ट्री को देखकर दिया जाता है।
Customer Lock-in: उधार को हैबिट (Habit) में कैसे बदलें?
अब उधार की दूसरी सबसे बड़ी पावर को समझिए, जिसे मार्केटिंग की भाषा में Customer Lock-in या Convenience Model कहा जाता है। जब एक दुकानदार अपने 50 या 100 रेगुलर कस्टमर्स को यह सुविधा दे देता है कि वे पूरे महीने सामान ले जा सकते हैं और पैसे महीने के अंत में चुका सकते हैं, तो वे कस्टमर्स चाहकर भी किसी दूसरी दुकान पर नहीं जाते।
क्यों? क्योंकि उन्हें दूसरी दुकानों पर सिर्फ प्रोडक्ट मिलेगा, लेकिन यहाँ उन्हें Payment Flexibility मिल रही है।बिजनेस की दुनिया में कस्टमर के लिए ‘कन्वीनियंस’ (सुविधा) सबसे बड़ी चीज होती है। कस्टमर सोचता है कि यहाँ मेरा समय भी बच रहा है, सम्मान भी मिल रहा है और पैसे देने की टेंशन भी नहीं है।
धीरे-धीरे यह सुविधा ग्राहक की एक हैबिट (Actual Habit) बन जाती है और यही हैबिट दुकानदार के लिए रिपीट बिजनेस (Repeat Business) में बदल जाती है।
रिकरिंग रेवेन्यू (Recurring Revenue) का असली कैलकुलेशन
आइए इसे एक साधारण गणित से समझते हैं, जो मैंने अपने ब्लॉग के कैलकुलेटर्स के जरिए भी कई बार समझाया है:
- मान लीजिए एक मिडिल-क्लास कस्टमर हर महीने आपकी दुकान से ₹10,000 का सामान खरीदता है।
- अगर वह पूरे साल भर आपकी दुकान से जुड़ा रहता है, तो आपकी एनुअल सेल्स (Annual Sales) हुई ₹1,20,000।
- अब अगर सिर्फ महीने के अंत में पेमेंट लेने की फ्लेक्सिबिलिटी के कारण वह ग्राहक आपके पास टिका हुआ है, तो वह आपके लिए सिर्फ एक बार का ग्राहक नहीं है, वह एक Recurring Revenue Relationship है।
एक छोटी सी फाइनेंशियल सुविधा पूरे साल की बड़ी सेल्स को पक्का कर देती है। यही वजह है कि मारवाड़ी व्यापारी आज के छोटे मुनाफे को छोड़कर लॉन्ग-टर्म कस्टमर वैल्यू (LTV) पर फोकस करते हैं।
उधार का सबसे बड़ा खतरा: Sales vs Cash Flow का अंतर
अब आते हैं उस कड़वे सच पर, जहाँ कई नए और नौसिखिए दुकानदार बर्बाद हो जाते हैं। उधार बिजनेस का सबसे बड़ा रिस्क है—कैश फ्लो प्रेशर (Cash Flow Pressure)। कागज पर (खाता बही या कंप्यूटर स्क्रीन पर) आपका बिजनेस बहुत ही प्रॉफिटेबल दिख सकता है, आपकी सेल्स बहुत ऊंची दिख सकती है।
लेकिन अगर आपके कस्टमर्स ने समय पर पैसा वापस नहीं लौटाया, तो आपके हाथ में नगद (Cash) नहीं बचेगा। जब हाथ में कम कैश होगा, तो आप नया स्टॉक कहाँ से खरीदेंगे?
एक ट्रेडर के रूप में मैं हमेशा कहता हूँ—”Sales is Vanity, Cash is Sanity!”
मान लीजिए आपने ₹5 लाख का सामान उधार पर बाजार में बेच दिया। आपकी सेल्स तो ₹5 लाख दिख रही है, लेकिन वह पैसा अगले 2 महीने के लिए ब्लॉक हो चुका है। उसी 2 महीने के दौरान अगर आपको अपने सप्लायर को पेमेंट करनी है, दुकान का रेंट देना है या स्टाफ की सैलरी देनी है, तो आपका बिजनेस कैश की कमी के कारण दम तोड़ देगा।
इसलिए, समझदार मारवाड़ी व्यापारी सिर्फ सेल्स नहीं देखता, वह यह भी देखता है कि पैसा वापस कब रोटेट होकर आ रहा है।
वर्किंग कैपिटल और सप्लायर क्रेडिट का सीक्रेट खेल (Working Capital Management)
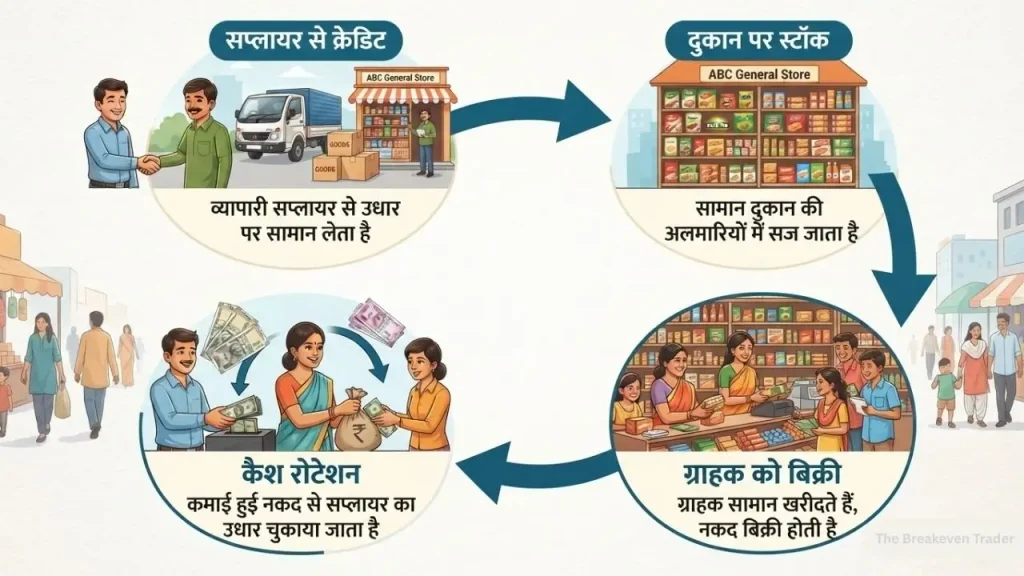
यहाँ मारवाड़ी व्यापारियों का एक और बेहतरीन सीक्रेट काम आता है—सप्लायर क्रेडिट (Supplier Credit)! मार्केट में एक पुराने और प्रतिष्ठित व्यापारी की साख (Reputation) इतनी मजबूत होती है कि उन्हें खुद होलसेलर या सप्लायर से क्रेडिट टर्म्स पर माल मिल जाता है।
मान लीजिए किसी बड़े सप्लायर ने मारवाड़ी दुकानदार को माल चुकाने के लिए 30 दिनों का समय दिया। उस दुकानदार ने उस स्टॉक को अपनी दुकान पर लाकर अगले 10 से 15 दिनों के भीतर अपने ग्राहकों को (कुछ नकद और कुछ उधार पर) बेच दिया।
ग्राहकों से आने वाला पैसा और दुकान का रोटेशन मिलकर सप्लायर के 30 दिन पूरे होने से पहले ही नया कैश जनरेट कर देता है। इसे ही फाइनेंस की दुनिया में वर्किंग कैपिटल मैनेजमेंट (Working Capital Management) कहा जाता है।
यानी बिना अपनी जेब से बहुत बड़ा पैसा लगाए, दूसरों के पैसे (Supplier Credit) से बिजनेस को घुमाना और सेल्स जनरेट करना।
डूबते कर्ज (Bad Debts) से बचने का 5-स्टेप मारवाड़ी सिस्टम

उधार देने की सबसे बड़ी कमजोरी है—बैड डेप्ट (Bad Debts), यानी वह पैसा जो कभी वापस नहीं आता। अगर बाजार में आपका पैसा डूब गया, तो आपकी बड़ी से बड़ी सेल भी सीधे भयंकर लॉस में बदल जाएगी।
इससे बचने के लिए ट्रेडिशनल मारवाड़ी बिजनेस में एक बेहद कड़ा और अनुशासित सिस्टम फॉलो किया जाता है:
- नो इमीडिएट क्रेडिट (No Immediate Credit): किसी भी नए कस्टमर को पहली या दूसरी मुलाकात में कभी भी बड़ा उधार नहीं दिया जाता।
- स्मॉल टेस्टिंग (Small Testing): शुरुआत हमेशा बहुत छोटे अमाउंट (जैसे ₹500 या ₹1,000) से की जाती है ताकि कस्टमर की नीयत और पेमेंट डिसिप्लिन को टेस्ट किया जा सके।
- क्रेडिट लिमिट (Strict Credit Limit): हर पुराने ग्राहक की भी एक फिक्स लिमिट होती है (जैसे ₹10,000)। जब तक पिछला हिसाब क्लियर नहीं होता, तब तक नया उधार नहीं मिलता।
- फिक्स ड्यू डेट (Fixed Due Date): पेमेंट की तारीख पहले से तय होती है (जैसे हर महीने की 5 तारीख), जिससे ग्राहक के मन में भी डिसिप्लिन रहता है।
- क्रेडिट डायवर्सिफिकेशन (Credit Diversification): यह सबसे बड़ा सीक्रेट है! कभी भी अपना 80% उधार सिर्फ 2 या 3 बड़े ग्राहकों को मत दीजिए। अगर उन दोनों ने हाथ खड़े कर दिए, तो आपका पूरा बिजनेस हिल जाएगा। इसके बजाय, अपने क्रेडिट को 100 छोटे-छोटे ग्राहकों में बांटिए, ताकि अगर एक-दो लोग लेट भी करें, तो आपके बिजनेस की सेहत पर कोई फर्क न पड़े।
क्या आपको भी अपने बिजनेस में उधार देना चाहिए?
तो दोस्तों, इस पूरी केस स्टडी से हमें क्या सीख मिलती है? मारवाड़ी बिजनेसमैन का असली सीक्रेट उधार देना नहीं है, बल्कि उधार को कंट्रोल करना है! जब हम इस पूरे ट्रेडिशनल सिस्टम का विश्लेषण करते हैं, तो इसका एक अचूक फार्मूला निकलकर आता है:
और यही कंट्रोलोल्ड क्रेडिट लंबे समय में कस्टमर लॉयल्टी और रिपीट सेल्स को बढ़ाता है
अगली बार जब आप किसी पारंपरिक दुकान पर जाएं और दुकानदार को किसी ग्राहक से यह कहते सुनें कि “बाबूजी, सामान ले जाइए, हिसाब बाद में कर लेंगे”, तो इसे सिर्फ उनकी उदारता मत समझिए।
इसके पीछे सालों का डेटा, कड़ा अनुशासन और एक बहुत ही गहरी Money Psychology छिपी होती है। ट्रेडिंग हो या ट्रेडिशनल बिजनेस, असली खिलाड़ी वही है जिसका अपने रिस्क पर पूरा कंट्रोल हो!
बाजार जोखिम चेतावनी (Disclaimer): यह आर्टिकल केवल एजुकेशनल और बिजनेस केस स्टडी के उद्देश्यों के लिए लिखा गया है। किसी भी बिजनेस में उधार देना या न देना आपकी अपनी स्थिति और मार्केट रिसर्च पर निर्भर करता है। किसी भी बड़े वित्तीय फैसले से पहले अपने वित्तीय सलाहकार से चर्चा जरूर करें।
FAQs
उत्तर: मारवाड़ी व्यापारी कभी भी नए या अनजान ग्राहकों को उधार नहीं देते हैं। वे केवल उन्हीं ग्राहकों को क्रेडिट की सुविधा देते हैं जिनका पुराना पेमेंट रिकॉर्ड (Track Record) और हिस्ट्री अच्छी होती है। उधार देने से पहले वे ग्राहक की नीयत और अनुशासन को परखते हैं।
उत्तर: कंट्रोल्ड क्रेडिट का मतलब है एक तय सीमा के तहत सोच-समझकर उधार देना। इसमें एक सख्त क्रेडिट लिमिट (जैसे ₹10,000) और पेमेंट की एक निश्चित तारीख तय होती है। जब तक ग्राहक पिछला पुराना बकाया साफ नहीं करता, उसे नया उधार माल नहीं दिया जाता।
उत्तर: यदि बाजार में बहुत ज्यादा उधार बांट दिया जाए, तो सारा पैसा ब्लॉक हो जाता है। इससे दुकान के पास नया सामान खरीदने, दुकान का किराया (Rent) देने या स्टाफ की सैलरी चुकाने के लिए नगद कैश नहीं बचता। यही कारण है कि सेल्स बढ़ने के बावजूद कई बिजनेस कैश फ्लो की कमी से बंद हो जाते हैं।
उत्तर: मारवाड़ी दुकानदार अपना पूरा उधार किसी 2 या 3 बड़े ग्राहकों को देने के बजाय 100 छोटे-छोटे ग्राहकों में बांट देते हैं। इसे क्रेडिट डायवर्सिफिकेशन कहते हैं। इससे फायदा यह होता है कि अगर एक या दो ग्राहक पेमेंट में देरी भी करते हैं, तो भी दुकान की वर्किंग कैपिटल और सेहत पर कोई बुरा असर नहीं पड़ता।