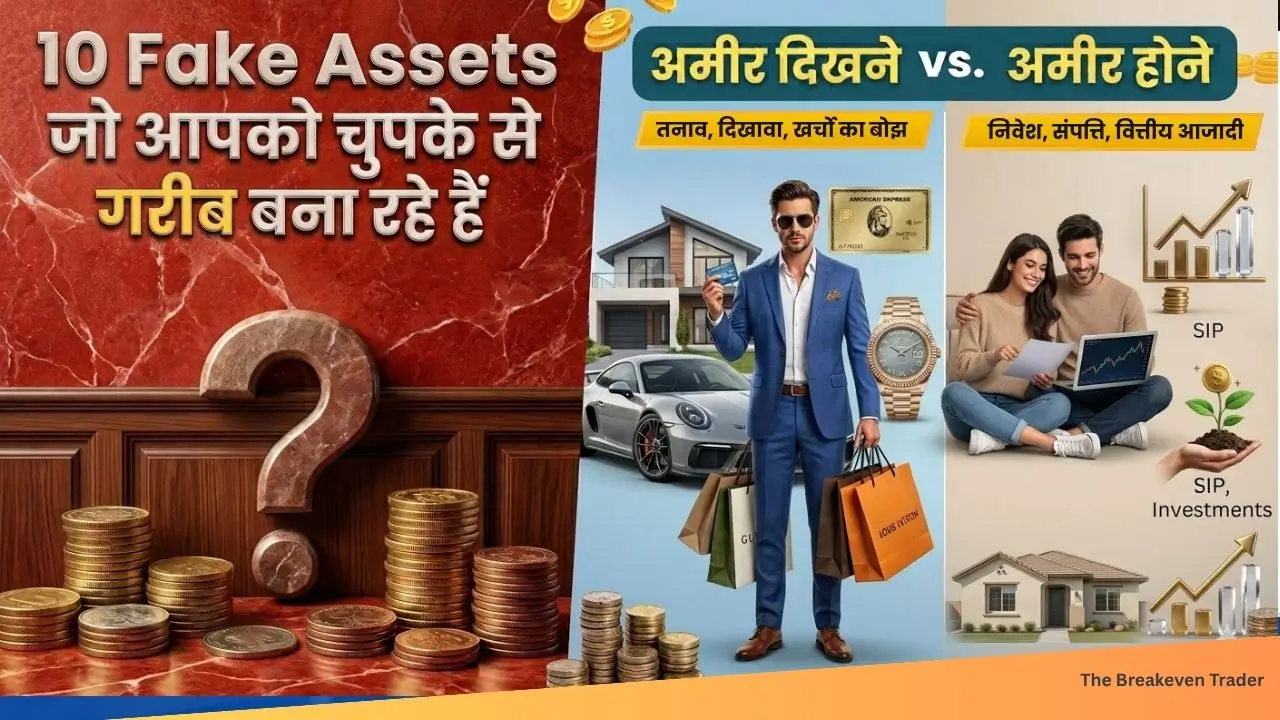
हमारे देश में ‘Asset’ शब्द का सबसे गलत इस्तेमाल होता है। जो भी चीज़ महंगी है, चमकती है या जिसे खरीदने पर चार लोग तारीफ करते हैं, हम उसे एसेट मान लेते हैं। जबकि असली एसेट वो है जो आपकी जेब में पैसा डाले या आपकी जेब से पैसा निकलने से रोके।
हेलो दोस्तों! मैं हूँ भूषण जलछत्री। अपने इस ब्लॉग The Breakeven Trader पर आप सभी का स्वागत है।आज के इस ब्लॉग पोस्ट में हम 10 ऐसी चीज़ों की बात करेंगे जो एसेट का मुखौटा पहनकर आपकी जिंदगी में आती हैं, लेकिन चुपके से आपकी कमाई, बचत और आज़ादी को खा जाती हैं। तो चलिए, बिना किसी देरी के इन 10 Fake Assets in Hindi के बारे में विस्तार से जानते हैं!
ये हैं वो 10 Fake Assets जो आपकी जेब खाली कर रहे हैं
आइए अब एक-एक करके उन 10 नकली एसेट्स का पोस्टमार्टम करते हैं जिन्हें लोग अक्सर निवेश समझने की भूल कर बैठते हैं :
10. EMI पर लिए गए लेटेस्ट स्मार्टफोन और गैजेट्स
सुनकर थोड़ा बुरा लग सकता है क्योंकि आज के समय में फोन हर किसी की ज़रूरत है। लेकिन दोस्तों, फोन एक टूल (Tool) है, कोई एसेट नहीं ।
अगर आप ₹80,000 का फोन नो-कॉस्ट ईएमआई पर नहीं बल्कि ब्याज और प्रोसेसिंग फीस देकर ले रहे हैं, तो आप पहले दिन से ही घाटे में हैं । अगले साल नया मॉडल आते ही आपके फोन की कीमत आधी रह जाएगी । इसे Lifestyle Inflation कहते हैं, जहाँ आपकी आय तो बढ़ती है लेकिन आपकी बचत वहीं की वहीं रह जाती है।
💡 प्रो-टिप: अगर आपके गैजेट्स से आपकी सीधी कमाई जुड़ी है (जैसे आप कंटेंट क्रिएटर, ट्रेडर या फ्रीलांसर हैं), तब तो उसका खर्च सही है । लेकिन सिर्फ दिखावे के लिए लिया गया फोन एक महंगी आदत है, एसेट नहीं ।
Also Read: सरकार का कर्ज घटाने का फैसला: शेयर बाजार और आपकी EMI पर क्या होगा इसका असर?
9. लोन पर ली गई लग्जरी कार
भारत में कार को आज भी एक बहुत बड़ा स्टेटस सिंबल माना जाता है। लोग कार खरीदते समय सिर्फ शोरूम की कीमत देखते हैं, लेकिन उसके बाद होने वाले खर्चों जैसे ईएमआई, इंश्योरेंस, पेट्रोल/डीजल, सर्विसिंग और टायर के खर्चों को भूल जाते हैं ।
कार की वैल्यू शोरूम से बाहर निकलते ही घटने लगती है। यानी आप हर महीने ऐसी चीज़ पर अपनी गाढ़ी कमाई खर्च कर रहे हैं जो खुद समय के साथ सस्ती हो रही है। कार ज़रूरत के लिए बजट में खरीदें, उसे एसेट बताकर मत खरीदें ।
8. दिखावे के लिए खरीदी गई गोल्ड ज्वेलरी (Gold Jewellery)
भारत में सोने के साथ हमारे परिवारों की भावनाएं जुड़ी होती हैं। लेकिन वित्तीय (Financial) नज़रिए से देखा जाए तो सोने के गहने और गोल्ड इन्वेस्टमेंट में बहुत बड़ा अंतर है।
ज्वेलरी बनवाते समय आपको भारी Making Charges (मेकिंग चार्ज) देना पड़ता है और बेचते समय वो पूरा पैसा कभी वापस नहीं मिलता। अगर आपका मकसद सिर्फ निवेश करना है, तो गोल्ड ईटीएफ (Gold ETF) या गोल्ड म्यूचुअल फंड्स एक बेहतर विकल्प हो सकते हैं जहाँ मेकिंग चार्ज का कोई झंझट नहीं होता।
7. इंश्योरेंस और इन्वेस्टमेंट को मिलाकर बेची गई पॉलिसियां
यहाँ बहुत से लोग सबसे ज्यादा धोखा खाते हैं। कोई एजेंट आता है और कहता है, “सर, ऐसा प्लान लीजिए जिसमें सुरक्षा भी मिलेगी और मैच्योरिटी पर पैसा भी वापस मिलेगा!”
सुनने में यह बहुत अच्छा लगता है, लेकिन ऐसे एंडमेंट प्लान्स में लाइफ कवर बहुत छोटा होता है और रिटर्न मुश्किल से 4% से 6% सालाना मिलता है, जो लंबे समय में महंगाई (Inflation) को भी मात नहीं दे पाता। नियम हमेशा याद रखें: सुरक्षा के लिए हमेशा शुद्ध Term Insurance और Health Insurance लें और निवेश के ऑप्शंस को इससे बिल्कुल अलग रखें।
Also Read: Demat Account Kya Hai? जानिए NSDL और CDSL की पूरी अंदरूनी जानकारी
6. वेकेशन मेंबरशिप और हॉलिडे पैकेज
चमकदार ब्रोशर और मीठी-मीठी बातों में फंसाकर सेल्स पर्सन आपको 20-25 साल तक हर साल छुट्टियां पक्की करने का झांसा देते हैं। आप एक बड़ी रकम एडवांस में दे देते हैं और उसके बाद हर साल मेंटेनेंस चार्ज अलग से भरते हैं।
बाद में अगर आप इस मेंबरशिप को छोड़ना या बेचना चाहें, तो इसे कोई खरीदने वाला नहीं मिलता और आपका पैसा अटक जाता है। छुट्टियां मनाना एक पर्सनल खर्च है, इसे निवेश समझकर खुद को धोखा मत दीजिए।
5. बिना पूरी जांच के दूर-दराज खरीदा गया प्लॉट
जमीन को हमारे यहाँ बहुत सुरक्षित माना जाता है। लेकिन हर जमीन एसेट नहीं होती। किसी के कहने पर कि “यहाँ 10 साल बाद हाईवे या मॉल बनेगा”, लोन लेकर शहर से 40 किलोमीटर दूर प्लॉट खरीद लेना भारी पड़ सकता है।
अगर वहां सालों तक कोई डेवलपमेंट नहीं हुआ, तो न तो कोई खरीदार मिलेगा और न ही कोई रेंटल इनकम होगी। किसी भी प्रॉपर्टी में हाथ डालने से पहले रेरा (RERA) रजिस्ट्रेशन, टाइटल डीड और मालिकाना हक की कानूनी जांच किसी अच्छे वकील से ज़रूर करवाएं।
4. अमीर बनाने का दावा करने वाले महंगे ऑनलाइन कोर्सेज
सोशल मीडिया पर आजकल ऐसे इन्फ्लुएंसर्स की बाढ़ आ गई है जो महंगी गाड़ियों के आगे खड़े होकर चिल्लाते हैं, “मेरा 30 दिन का सीक्रेट कोर्स लो और घर बैठे लाखों कमाओ!”
आप जोश-जोश में ₹50,000 का कोर्स खरीद लेते हैं, लेकिन कुछ दिनों बाद सब कुछ पुराने ढर्रे पर आ जाता है। सीखना बहुत अच्छा निवेश है, लेकिन अगर कोई कोर्स आपकी कमाने की स्किल को नहीं बदल पा रहा, तो वह सिर्फ एक महंगा सपना था।
⚠️ जरूरी सलाह: अगर कोई आपको स्टॉक मार्केट या निवेश की टिप्स दे रहा है, तो हमेशा चेक करें कि वह SEBI Registered Investment Adviser है या नहीं । आप उनका रजिस्ट्रेशन सेबी की ऑफिशियल वेबसाइट (sebi.gov.in) पर आसानी से चेक कर सकते हैं ।
3. दिखावे के लिए शुरू किया गया ‘वैनिटी बिजनेस’ (Vanity Business)
वैनिटी बिजनेस का मतलब है ऐसा स्टार्टअप या दुकान जो इसलिए खोली गई ताकि समाज में रौब जमे, न कि इसलिए कि उसका बिजनेस मॉडल मजबूत है।
अपनी पूरी जमा-पूंजी लगाकर एक शानदार लाइटिंग और इंटीरियर वाला शोरूम खोल लेना बहुत अच्छा दिखता है। लेकिन अगर महीने के अंत में किराया, स्टाफ की सैलरी और बिजली का बिल आपकी कुल कमाई से ज्यादा निकल रहा है, तो वह बिजनेस एक एसेट नहीं बल्कि आपकी जेब पर एक बड़ा बोझ बन चुका है।
2. सालों से बैंक सेविंग्स अकाउंट में सुस्त पड़ा हुआ पैसा
यह सुनकर बहुत से लोगों को झटका लग सकता है। बैंक में पैसा रखना सुरक्षित है और इमरजेंसी फंड के लिए यह बहुत ज़रूरी भी है। लेकिन अपनी पूरी लाइफ सेविंग्स को सालों तक सिर्फ सेविंग्स अकाउंट में छोड़ देना आपको चुपके से गरीब बना रहा है।
बैंक आपको 2.5% से 4% का ब्याज देते हैं, जबकि देश में महंगाई की औसत दर इससे कहीं ज्यादा होती है। ऊपर से यह ब्याज आपके टैक्स स्लैब के हिसाब से पूरी तरह टैक्सेबल होता है। यानी स्क्रीन पर तो आपका पैसा थोड़ा बढ़ा हुआ दिखेगा, लेकिन मार्केट में उसकी असली खरीदने की ताकत (Purchasing Power) समय के साथ घट चुकी होगी।
1. गारंटीड हाई-रिटर्न वाली स्कीम्स और ग्रुप टिप्स
यह इस लिस्ट का सबसे खतरनाक और जानलेवा फेक एसेट है ! टेलीग्राम या व्हाट्सएप ग्रुप्स पर मैसेज आते हैं—”₹1 लाख लगाओ और हर महीने बिना किसी रिस्क के 5% से 10% का पक्का फिक्स रिटर्न पाओ”।
शुरुआत में ये पोंजी स्कीम्स नए लोगों के पैसों से पुराने लोगों को थोड़ा प्रॉफिट देती भी हैं ताकि भरोसा जीते। लेकिन एक बात गांठ बांध लीजिए—महीने का 5% मतलब साल का 60% से 80% का रिटर्न, जो दुनिया का कोई भी लेजिटिमेस बिजनेस या इन्वेस्टर लगातार पक्की गारंटी के साथ नहीं दे सकता ! भारत में ऐसी अनरेगुलेटेड स्कीम्स पर Banning of Unregulated Deposit Schemes Act, 2019 के तहत पूरी तरह रोक है।
किसी भी खरीदारी को परखने वाला जादुई “10-Second Test”
दोस्तों, ये दसों फेक एसेट्स बाहर से बिल्कुल अलग दिखते हैं, लेकिन इन सब में एक चीज़ कॉमन है—हम इन्हें इस आधार पर खरीदते हैं कि ये बाहर से कैसे दिखते हैं, न कि इस आधार पर कि ये हमारे लिए क्या करेंगे।
अब से जब भी आप कोई बड़ी या महंगी चीज़ खरीदने जाएं, तो खुद से बस 10 सेकंड का यह एक सवाल पूछें :
“क्या यह चीज़ आने वाले सालों में मेरी जेब में पैसा डालेगी या मेरी जेब से पैसा निकालती रहेगी?”
अगर जवाब आता है कि यह आपकी कमाई बढ़ाएगी, कोई स्किल सिखाएगी या आपका खर्च घटाएगी, तो वह एक असली एसेट है। लेकिन अगर जवाब आता है कि यह हर महीने आपसे सिर्फ पैसा मांगेगी और बदले में सिर्फ झूठी तारीफ और दिखावा देगी, तो समझ जाइए कि वह सिर्फ एक महंगा खर्चा है।
नए ट्रेडर्स और निवेशकों के लिए 3 मनी रूल्स
अगर आप सच में फाइनेंशियल फ्रीडम (वित्तीय आज़ादी) पाना चाहते हैं, तो इन तीन नियमों को कभी मत भूलना:
- ईएमआई का दायरा तय करें: आपकी कार, फोन या पर्सनल लोन की सभी किस्तें मिलाकर आपकी इन-हैंड इनकम के 30% से 40% से ज्यादा कभी नहीं होनी चाहिए।
- ऑप्शंस की ताकत पहचानें: दिखावे की चीज़ें खरीदने से बेहतर है कि आप अपनी कमाई का एक हिस्सा म्यूचुअल फंड्स, स्टॉक्स या अपनी ट्रेडिंग स्किल्स को बेहतर करने में लगाएं, जहाँ आपको लॉन्ग टर्म में कंपाउंडिंग का फायदा मिल सके।
- साइबर फ्रॉड से सजग रहें: अगर आप कभी किसी फेक इन्वेस्टमेंट स्कीम या फ्रॉड का शिकार हो जाते हैं, तो बिना शर्माए तुरंत 1930 पर कॉल करें या cybercrime.gov.in पर अपनी शिकायत दर्ज करें।
Also Read: 55 की उम्र में बिना खुद के घर के सुरक्षित निवेश कैसे करें? (4 गोल्डन रूल्स)
Conclusion
तो दोस्तों, आज हमने समझा कि जो चीज़ बाहर से बहुत महंगी और बोरिंग लगती है—जैसे एक मजबूत Emergency Fund, सही Term/Health Insurance और सोच-समझकर किया गया निवेश—वही आपके सबसे बड़े और सच्चे एसेट्स होते हैं। पैसे का असली काम आपकी जिंदगी को आसान और तनावमुक्त बनाना है, न कि दूसरों के सामने आपकी झूठी इमेज बनाना।
उम्मीद करता हूँ कि आज का यह मनी साइकोलॉजी आर्टिकल आपको पसंद आया होगा। क्या आपने भी कभी किसी ऐसी चीज़ को एसेट समझकर खरीदा था जो बाद में सिर्फ एक खर्चा साबित हुई? अपना अनुभव नीचे कमेंट बॉक्स में ज़रूर शेयर करें ताकि बाकी भाई भी उस गलती से सीख सकें!
⚠️ महत्वपूर्ण डिस्क्लेमर (Disclaimer):
इस ब्लॉग पोस्ट में दी गई सभी जानकारी केवल शैक्षणिक और जागरूकता के उद्देश्य (Educational Purpose) के लिए है । ‘The Breakeven Trader’ या इस पोस्ट के लेखक आपको कोई निवेश, कानूनी या टैक्स संबंधी सलाह नहीं देते हैं। स्टॉक मार्केट और म्यूचुअल फंड निवेश पूरी तरह से बाजार के जोखिमों के अधीन हैं। कोई भी वित्तीय फैसला लेने या कहीं भी अपना पैसा लगाने से पहले अपने स्तर पर रिसर्च (DYOR) जरूर करें या किसी सेबी (SEBI) रजिस्टर्ड इन्वेस्टमेंट एडवाइजर से परामर्श लें।
FAQs
Ans: असली एसेट वो चीज़ है जो समय के साथ आपकी जेब में पैसा डालती है या आपकी कमाई बढ़ाती है। इसके विपरीत, फेक एसेट सिर्फ बाहर से कीमती और चमकदार दिखता है, लेकिन वह हर महीने आपकी जेब से मेंटेनेंस या ईएमआई के रूप में पैसा निकालता रहता है।
Ans: इमरजेंसी फंड के लिए बैंक में पैसा रखना ज़रूरी है। लेकिन अपनी पूरी लाइफ सेविंग्स को सालों तक सिर्फ सेविंग्स अकाउंट में छोड़ देना घाटे का सौदा है, क्योंकि बैंक का ब्याज देश की महंगाई दर (Inflation) से कम होता है, जिससे आपके पैसे की खरीदने की ताकत घट जाती है।
Ans: गहने (Jewellery) बनवाते समय आपको भारी मेकिंग चार्ज और टैक्स देना पड़ता है। जब आप इसे बेचने जाते हैं, तो मेकिंग चार्ज का पैसा कट जाता है, जिससे आपको पूरा रिटर्न नहीं मिलता। निवेश के लिए गोल्ड म्यूचुअल फंड या गोल्ड ईटीएफ (Gold ETF) बेहतर विकल्प हैं।
Ans: जब किसी व्यक्ति की आमदनी (Income) बढ़ने के साथ-साथ उसके दिखावे के खर्च, महंगी आदतें और ईएमआई भी बढ़ती जाती हैं, तो उसे लाइफस्टाइल इन्फ्लेशन कहते हैं। इसमें आय बढ़ने के बावजूद इंसान की कुल बचत हमेशा जीरो या वहीं की वहीं रहती है।
Ans: जो स्कीम आपको बिना किसी रिस्क के बहुत ऊंचे या फिक्स रिटर्न (जैसे महीने का 5% से 10%) का दावा करे, उससे तुरंत दूर हो जाएं। पैसा लगाने से पहले हमेशा चेक करें कि वह संस्था या सलाहकार SEBI या RBI के पास रजिस्टर्ड है या नहीं।